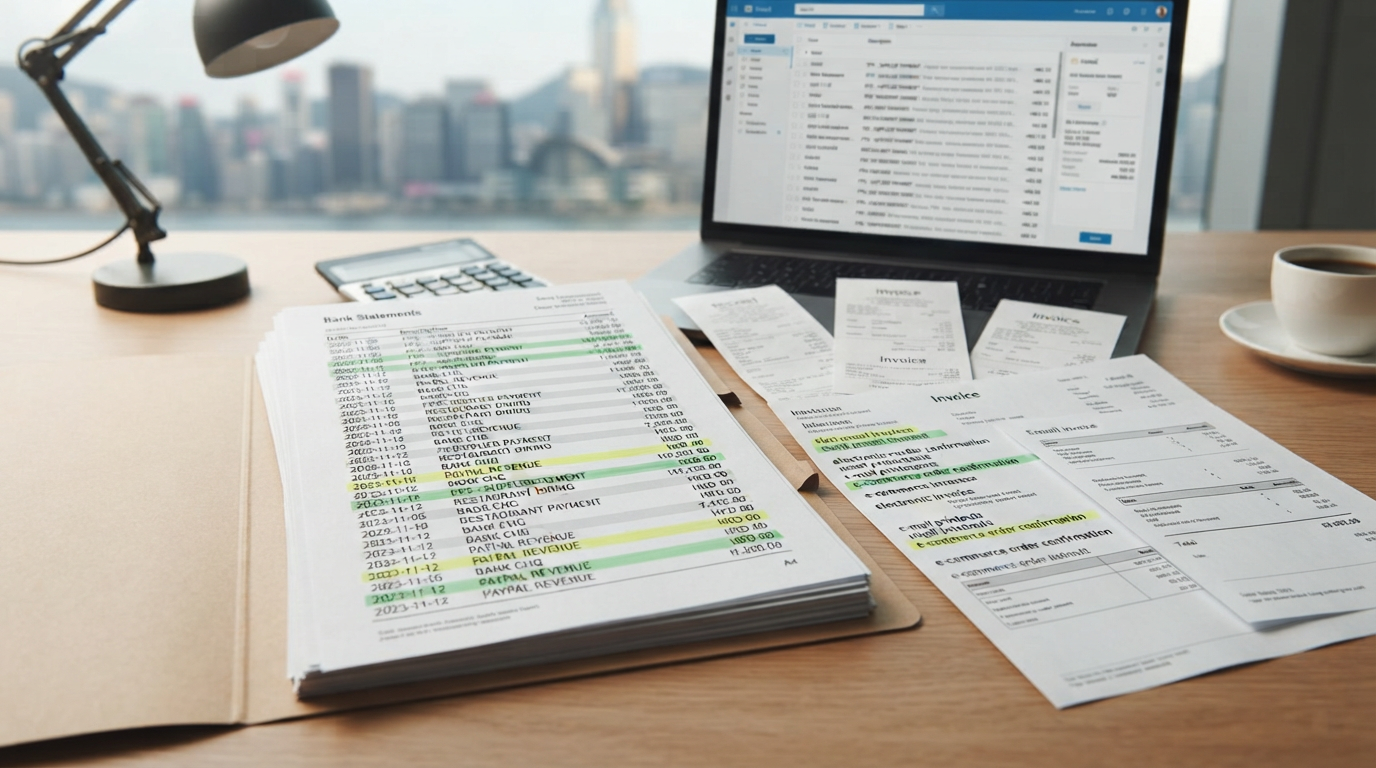
Uncategorized公司銀行流水繁多但單據缺失之處理方案 中小企補帳資料整理策略 Posted on 2026-09-302026-09-30 by Jason 30 Sep 財政年度結算與外部審計階段,眾多中小企業常面臨銀行月結單交易紀錄繁多但原始憑證殘缺不全之困境。轉數快、電匯與支票紀錄僅能體現資金進出流向,若缺乏實質商業發票進行對帳,將構成企業營運與稅務合規之隱患。缺乏原始憑證的稅務合規風險銀行月結單僅能證明資金流動,無法確立該筆支出的商業性質。若公司銀行帳戶具備大額款項支出卻缺乏合規發票佐證,稅務機關具備充分依據將其判定為非業務相關開銷,進而拒絕計入免稅扣除額,導致企業面臨額外補稅與罰款處分。國際會計師聯合會研究指出,因財務憑證不完整引發之稅務爭議與行政摩擦,平均耗費企業年營業額百分之三至五的成本。以銀行月結單為基準展開逆向重組整理混亂帳目應以官方銀行月結單作為單一客觀事實來源展開逆向作業。企業宜自網上銀行匯出全年度電子格式流水帳,並將所有交易劃分為日常營運開支、供應商貨款以及關聯方往來三大類別。針對五千元或一萬元以上之大額支出進行優先標記,並依扣款日期於企業電郵系統搜尋對應商戶名稱,檢索自動發出之電子發票,逐一落實大額項目的單據配對。建構合理連貫之替代憑證鏈遇及原始單據遺失或供應商結業之情況,企業可主動聯絡合作夥伴補發對帳單或加蓋印章之發票副本。對於無法補發之小額現金交易,應編製內部報銷說明書,詳列支出日期、金額、參與人員與業務目的,並附上通訊紀錄截圖或工作行事曆作為環境證據。美國註冊會計師協會指引表明審計核心在於商業實質重於形式,連貫的環境證據有助專業核數師與稅務代表進行合規判斷。透過數碼化工具重塑會計流程傳統滯後之紙本憑證收集模式易導致熱感紙褪色及憑證損毀。引進雲端會計與光學字元辨識技術,可使人員於消費後即時透過行動裝置拍攝收據並上傳歸檔,完成即時配對。麻省理工學院調查顯示,全面實施財務流程數碼化之企業,每年處理帳目的行政時間減少逾百分之六十,能顯著降低外部審計成本,同時為企業融資貸款與股權交易確立健全之財務紀錄基礎。 Jason 香港商標應註冊哪些類別?商品及服務分類選錯可能帶來的影響

 (852)5228 9540
 (852)2193 5060