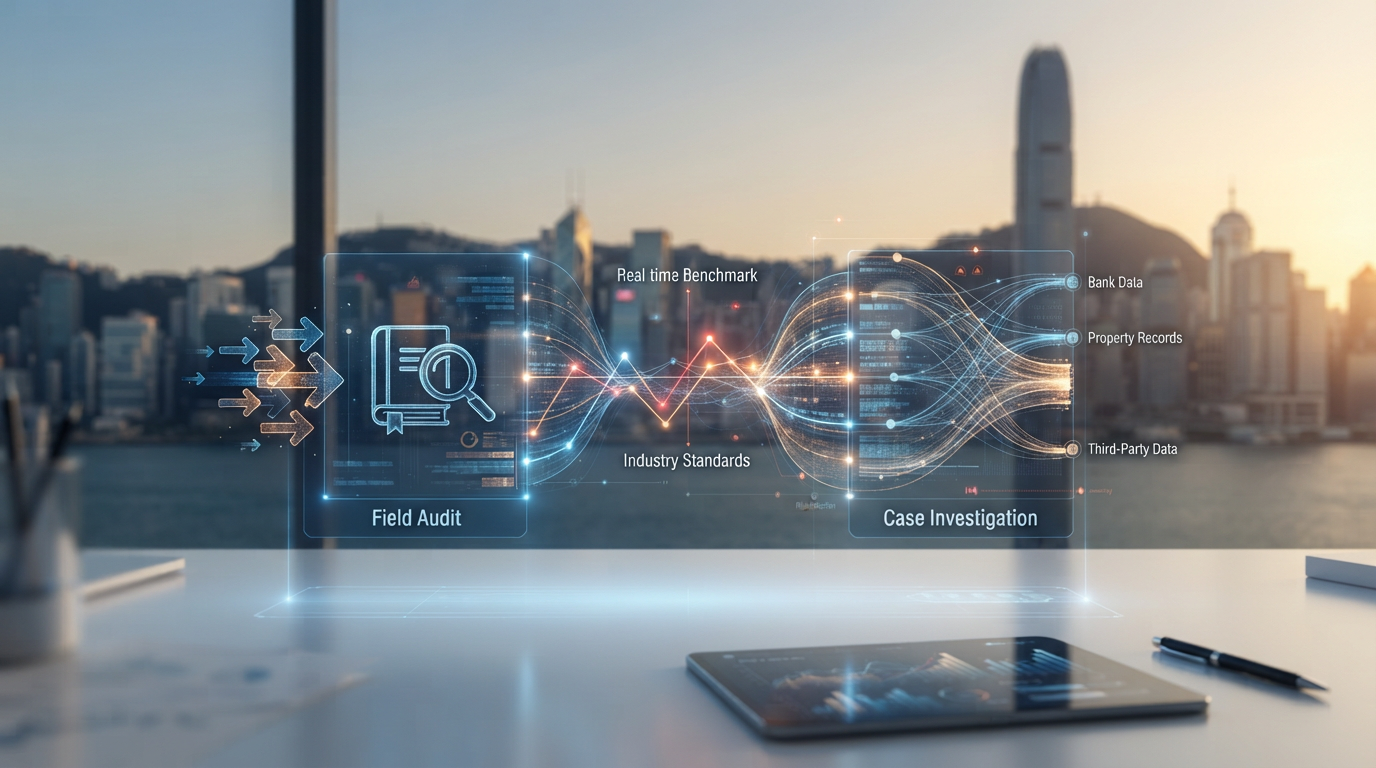
Uncategorized香港稅務局實地審核與個案調查的法定程序及應對策略分析 Posted on 2026-09-11 by Jason 11 Sep 香港稅務局實地審核及調查科向企業發出公函要求查核帳目憑證或預約會面,屬於法定稅務合規審查程序。商業機構若未能妥善處理相關審查,可能面臨補稅評稅、最高達少報稅款三倍的罰款,甚至面臨刑事起訴風險。了解審核性質、數據比對機制以及相應的法定抗辯流程,是企業管理層控制財稅風險的核心關鍵。實地審核與個案調查之本質差異稅務局實地審核及調查科主要執行實地審核與個案調查兩類程序。實地審核主要針對較近期的課稅年度,稅務人員會前往企業現場,核對會計系統、存貨記錄及內部監控機制,目的在於驗證納稅人申報數據的準確性。個案調查則針對涉及重大漏報、逃稅嫌疑或蓄意欺詐的個案。一般調查追溯期為六個課稅年度,若涉及欺詐或蓄意逃稅行為,追溯期可延長至十個課稅年度。稅務局在啟動個案調查前,通常已事先搜集納稅人的銀行戶口紀錄及物業交易等第三方外部資料。大數據演算法與觸發審查之風險指標稅務稽查程序包含大數據分析與風險預測模型,系統會將個別企業財務數據與同業基準進行即時比對。觸發審查的常見異常指標包括:企業申報之毛利率顯著偏離所屬行業常態水平;公司長期申報虧損或利潤極低,但董事個人資產出現顯著增長,形成資產淨值不符現象;財務報表頻繁出現鉅額董事往來帳、關連交易或缺乏資金流向證明的現金交易;以及持續逾期報稅或帳目延誤提交。稅務審查常見應對誤區與法律後果企業在面對審查時,若忽視信件要求,評稅主任可依法發出估計評稅並直接啟動罰款程序,一旦錯過法定反對時限,估稅即成為確定稅額。若事後偽造或追溯開具交易憑證,稅務機關將認定其具備欺詐意圖,提供虛假文書在香港法律體系下屬於嚴重刑事罪行。此外,若負責人在缺乏專業顧問協助下單獨參與面談,會面過程記錄及簽署核實的言論均具法律效力,未經審慎核實的陳述可能直接被定性為漏報營業收入。法定程序應對與抗辯協商流程合規的應對程序涵蓋四個階段。首先須釐清調查函件涉及的課稅年度及稅項種類,時限緊迫時可依法向稅務局申請合理延期。其次應啟動內部審核,全面檢視帳目憑證、銀行月結單及商業合約以評估潛在稅務敞口。第三是評估是否採用自願披露機制,若發現過去申報存有漏報,主動披露並提交合理計算基礎,可依稅務局罰款指引將最高達少報稅款百分之三百的罰款比例,下調至百分之十至三十之範圍。最後則是依循全面評估協議進行協商,精確釐清商業事實以確認最終稅務和解條件。 Jason 香港公司離岸豁免申請流程與實務案例分析 香港公司審計報告的法定要求與審查準備要點

 (852)5228 9540
 (852)2193 5060