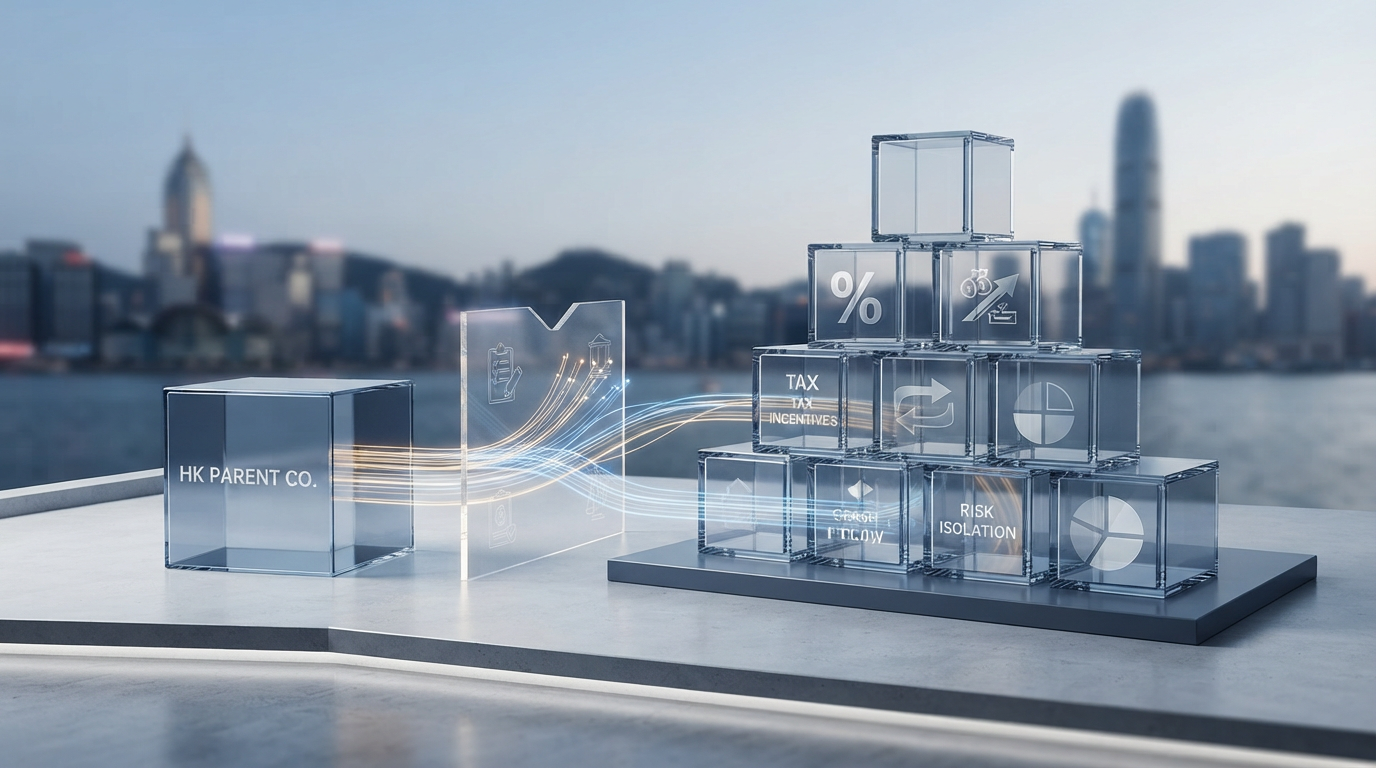
Uncategorized香港公司拓展大灣區營商架構設計:稅務優惠與資本進出合規 Posted on 2026-09-03 by Jason 03 Sep 香港企業拓展粵港澳大灣區市場時,常面臨兩地法律體系、外匯管制及稅務架構之制度差異。跨境業務擴展的營運穩定性,取決於事前建立之合規股權架構與資金流動渠道,而非單純的市場拓展。設立合規架構能有效防範法律連帶責任,並確保跨境資本運作之順暢。架構設計與雙層持股模式之風險隔離中小企業進入內地市場時,常考慮設立分公司。然而分公司並不具備獨立法人資格,其於內地產生的所有法律債務與營運風險,均會直接由香港母公司承擔。較具穩定性之方案為透過香港實體於內地設立外商獨資企業(WFOE)。更具層次之安排為雙層持股架構,即由創辦人透過頂層控股實體設立香港營運或特殊目的公司(SPV),再由該香港公司全資持有內地外商獨資企業。根據哈佛商學院關於跨國直接投資的研究,具備清晰層級之子公司架構能將營運爭議局限於單一司法管轄區內,降低跨國母公司連帶清償風險達四成以上。此架構亦為未來引入投資者提供彈性,股權變更可直接於香港層面完成,免去內地繁複的外資工商變更程序。區域稅務優惠政策與實質性運營標準內地一般企業所得稅率為百分之二十五。深圳前海、珠海橫琴及廣州南沙等合作區針對符合「鼓勵類產業目錄」之企業,提供減按百分之十五徵收企業所得稅之優惠;境外高端人才與緊缺人才亦享有個人所得稅差額補貼,稅負上限同為百分之十五。麥肯錫諮詢公司於企業稅務轉型報告中指出,全球稅務審查機制已轉向經濟實質(Economic Substance)。內地稅務機關在審查享受百分之十五所得稅優惠之企業時,嚴格執行實質性運營原則,重點查核企業之研發人員、固定資產、實際管理機構、日常決策記錄及銀行流水紀錄。若企業被認定為缺乏經濟實質的空殼公司,將面臨稅款追繳、滯納金處罰以及納稅信用等級下調之風險。法定利潤匯回機制與雙重徵稅安排內地跨境資金流動均受國家外匯管理局監管。利潤合法匯回香港的主要途徑為法定股息匯出。依據內地公司法規定,外商獨資企業分配利潤前,必須完成年度審計、彌補以往年度虧損,並強制提取至少百分之十之稅後利潤計入法定公積金,直至公積金累計額達到公司註冊資本之百分之五十,並繳清企業所得稅後方可派息。依據《內地和香港特別行政區關於對所得避免雙重徵稅和防止偷漏稅的安排》,香港公司若持有內地子公司至少百分之二十五股權,並獲認定為香港稅務居民及受益所有人,其股息預扣稅率可由原先之百分之十降至百分之五。企業亦可透過關聯交易以服務費形式跨境收付款,惟必須符合獨立交易原則(Arm’s Length Principle)並備存履約憑證。外債額度與跨境雙向資金調撥機制母公司向內地子公司注資除增加註冊資本外,亦可採用外債模式。在全口徑跨境融資宏觀審慎管理框架下,內地子公司可按淨資產規模向香港母公司借取外債。子公司依合約償還外債本金時無須繳納稅項,利息支出則可在內地所得稅前列支,並按規定代扣代繳利息預扣稅。國際清算銀行研究指出,靈活結合股權資本與債務資本能顯著提高企業應對匯率波動與流動性壓力之能力。符合規模標準之企業,亦可向外匯管理局申請建立跨國公司跨境雙向人民幣資金池,於核定額度內自主調撥境內外資金,減少匯兌損失與資金閒置。跨境營商系統工程架構大灣區包含不同法律制度、貨幣及獨立關稅區,企業之拓展涉及公司治理、法規遵循與稅務籌劃等系統性工程。透過建立頂層資產保護結構、落實符合實質性營運之稅務安排,並依循法規打通外債與利潤匯回渠道,方能維持跨境業務於法律與財務維度之持續穩健。 Jason CRS全球稅務透明化對海外資產與香港公司戶口影響剖析 香港兩級制利得稅規範與企業稅務合規分析

 (852)5228 9540
 (852)2193 5060