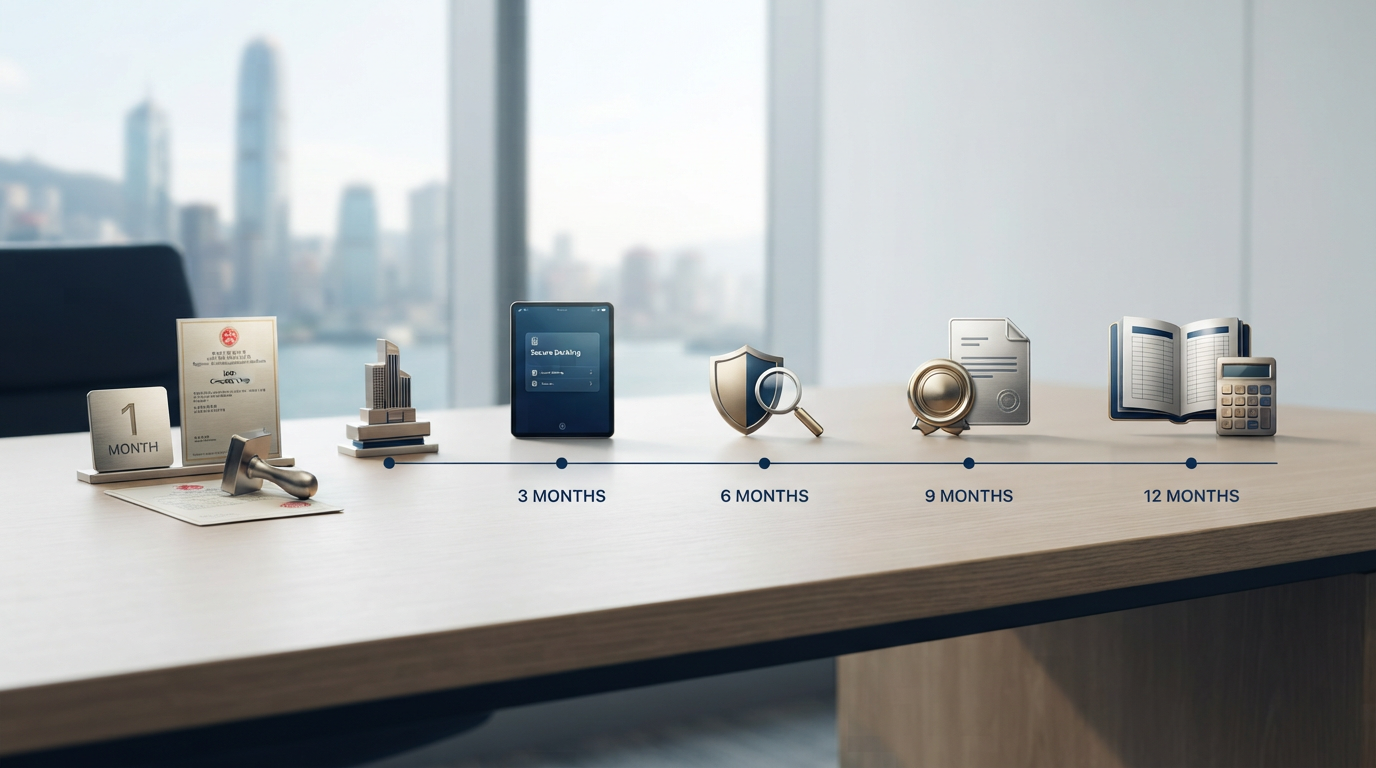
在香港成立有限公司具備便捷的註冊程序,然而企業隨後必須承擔相應的法定責任。從商業登記證展示、商業銀行帳戶開設,以至後續的勞工保險、強積金安排、周年申報及法定核數報稅,均設有明確的時間規限。合規營運是確保業務穩定發展的基石,若未能在指定期限內履行法定要求,企業負責人可能面臨定額罰款、法院傳票,乃至嚴重的刑事責任。掌握公司成立首年的各項法定要求,有助企業維持合規狀態,避免因行政疏忽而增加額外營運成本。
起步階段的法定展示與銀行開戶要求
公司在完成註冊後的首三個月內,必須處理多項基本法定要求。企業需領取正式的商業登記證,並將其有效版本展示於營業地點的顯眼位置。此外,香港法例要求有限公司必須備存
重要控制人登記冊(SCR)並指定專責代表,同時需於註冊地址展示公司名稱。執法部門會進行日常抽查,若發現違反相關規定,公司負責人即屬違法,會被處以定額罰款。
與此同時,開設商業銀行帳戶是起步階段的核心環節。因應國際反洗黑錢法規的要求,銀行對開戶申請的審查程序極為嚴格。企業負責人必須準備詳盡的商業計劃書、業務合同、供應商報價單及董事背景證明文件,以證實公司具備實質的商業運作意圖,而非缺乏營運實質的空殼架構。
營運階段的會計紀錄保存與僱主責任
進入日常營運階段,妥善保存商業紀錄是不可或缺的環節。根據香港稅務條例規定,企業必須妥善保留足夠的業務紀錄長達七年,包括發票、收據以及銀行月結單等各類憑證。若未有妥善整理原始單據,將導致理帳成本增加,更可能因單據遺失而無法落實開支的稅務扣減,影響稅務申報的準確性。
落實僱主法定責任亦為營運期間的重點。當公司聘用首位員工後,必須在員工入職首六十天內為其完成強制性公積金(MPF)計劃的登記手續,並依法購買僱員補償保險。若未依例購買僱員補償保險,僱主將面臨最高十萬港元的罰款及監禁處分,若僱員在工作期間發生意外,公司亦須承擔相應的民事損害賠償責任。
周年申報表的提交與財政年度設定
公司成立滿一周年時,必須處理周年法定申報。本地私人有限公司須於成立周年日起計的四十二天內,向香港公司註冊處交付
周年申報表(NAR1)。該表格詳細載明公司過去一年的股東結構、董事名單、公司秘書資料及註冊辦事處地址。逾期交付周年申報表將面臨按遲交時間累計遞增的罰款,情況嚴重者將會接獲法院傳票。
在此階段,董事會亦須議決公司的首個財政年度結算日。多數本地企業會選擇以十二月三十一日或三月三十一日作為結算日,此舉與政府的財政及稅務年度相符,有利於後續申報期限的規劃。結算日確定後,會計人員即可編製全年度的會計帳目與財務報表。
首份利得稅報稅表與法定審計核數
在公司成立約第十八個月,香港稅務局通常會主動發出第一份利得稅報稅表。稅務局給予首份利得稅報稅表的提交寬限期為發信日起三個月內。依照香港公司條例規定,所有本地註冊有限公司的年度財務報表,必須交由香港執業會計師進行法定獨立核數,出具的核數師報告是提交利得稅報稅表時必須連同遞交的法定文件。
若公司在該財政年度存在任何實質營運或資金流動,向稅務局提交零營運申報屬於虛假陳述,將招致刑事調查與相應處罰。透過合規的核數程序,企業不僅能客觀反映財務狀況,亦可依法採用兩級制利得稅率等稅務安排,首二百萬港元利潤可享有百分之八點二五的利得稅率,有助於企業進行合理的稅務規劃。

 (852)5228 9540
 (852)2193 5060